
Banyak pemilik usaha juga masih mempertanyakan bagaimana cara menghitung kewajiban tersebut, berapa tarif yang berlaku, serta apakah pembayaran pajak sudah cukup untuk melegalkan penggunaan sumur bor.
Untuk memahami keterkaitan kewajiban perpajakan dengan legalitas penggunaan air bawah tanah, penting juga mengetahui apa itu SIPA air tanah beserta fungsi dan dasar hukumnya. Dengan begitu, pelaku usaha dapat memahami perbedaan antara kewajiban membayar pajak dan memiliki izin pengusahaan air tanah.
Artikel ini membahas pengertian pajak air tanah, dasar hukum, rumus dan contoh perhitungan, hingga hubungannya dengan Surat Izin Pengusahaan Air Tanah (SIPA). Dengan memahami ketentuan tersebut, pelaku usaha dapat mengelola penggunaan air secara lebih tertib dan sesuai peraturan.
Ringkasan Singkat:
- Pengertian: Pajak air tanah adalah pajak daerah atas pengambilan dan/atau pemanfaatan air tanah.
- Tarif: Tarif maksimal sebesar 20% dari Nilai Perolehan Air Tanah (NPA), sesuai dengan peraturan daerah yang berlaku.
- Perhitungan: Besaran pajak dihitung dengan mengalikan NPA dengan tarif pajak yang ditetapkan oleh pemerintah daerah.
- Hubungan dengan SIPA: Pembayaran pajak air tanah tidak menggantikan kewajiban memiliki izin pengusahaan air tanah bagi kegiatan usaha yang diwajibkan memiliki izin.
Apa Itu Pajak Air Tanah?
Pajak air tanah adalah pungutan daerah atas kegiatan pengambilan dan/atau pemanfaatan air tanah oleh orang pribadi maupun badan usaha. Pajak ini dikenakan berdasarkan ketentuan perpajakan daerah dengan memperhatikan nilai perolehan sumber daya air yang dimanfaatkan.
Dalam praktiknya, kewajiban tersebut dapat berlaku bagi perusahaan yang menggunakan sumur bor untuk kegiatan produksi, operasional gedung, atau kebutuhan komersial lainnya.
Pengenaan pajak air tanah tidak hanya berkaitan dengan penerimaan daerah, tetapi juga menjadi bagian dari pengaturan pemanfaatan sumber daya air. Melalui pengawasan dan pencatatan penggunaan, pemerintah dapat memperoleh informasi mengenai tingkat pengambilan air pada suatu wilayah.
Meski demikian, tidak seluruh aktivitas penggunaan air bawah tanah otomatis dikenai pajak. Terdapat sejumlah pengecualian yang telah ditentukan dalam peraturan perundang-undangan.
Dasar Hukum Pajak Air Tanah di Indonesia
Ketentuan pajak air tanah memiliki landasan hukum yang mengatur objek pajak, dasar pengenaan, tarif, dan mekanisme pemungutannya.
Beberapa peraturan yang menjadi acuan meliputi:
-
Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, khususnya Pasal 65–70.
-
Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah.
-
Peraturan Daerah (Perda) yang menetapkan tarif serta ketentuan perpajakan sesuai kewenangan daerah.
-
Peraturan kepala daerah yang mengatur nilai perolehan air tanah dan pelaksanaan pemungutannya.
Menurut Undang-Undang Nomor 1 Tahun 2022 yang diterbitkan melalui Direktorat Jenderal Perimbangan Keuangan, Kementerian Keuangan, tarif pajak air tanah ditetapkan paling tinggi sebesar 20% dari Nilai Perolehan Air Tanah (NPA). Besaran tarif yang diterapkan mengikuti Peraturan Daerah masing-masing wilayah.
Artinya, perusahaan perlu memeriksa ketentuan daerah tempat sumur berada sebelum menghitung kewajiban perpajakannya.
Siapa yang Wajib Membayar Pajak Air Tanah?
Wajib pajak merupakan orang pribadi atau badan yang melakukan pengambilan dan/atau pemanfaatan air tanah sesuai ketentuan yang berlaku.
Contoh kegiatan usaha yang berpotensi memiliki kewajiban tersebut antara lain:
-
Pabrik yang menggunakan sumur bor untuk kebutuhan produksi.
-
Hotel dan penginapan yang memanfaatkan air tanah untuk operasional.
-
Gedung perkantoran dan pusat perbelanjaan dengan sumber air mandiri.
-
Perusahaan pengolahan atau distribusi yang menggunakan air bawah tanah.
-
Usaha komersial lain yang memenuhi ketentuan objek pajak.
Apakah Sumur Rumah Tangga Dikenakan Pajak?
Tidak semua penggunaan sumur dikenai pajak air tanah. Pasal 65 UU Nomor 1 Tahun 2022 memberikan pengecualian untuk pengambilan air bagi keperluan dasar rumah tangga, pengairan pertanian rakyat, perikanan rakyat, peternakan rakyat, serta keperluan keagamaan.
Kegiatan lain juga dapat dikecualikan berdasarkan Perda. Oleh karena itu, penggunaan air untuk kebutuhan pribadi perlu dibedakan dari pemanfaatan komersial.
Bagaimana Cara Menghitung Pajak Air Tanah?
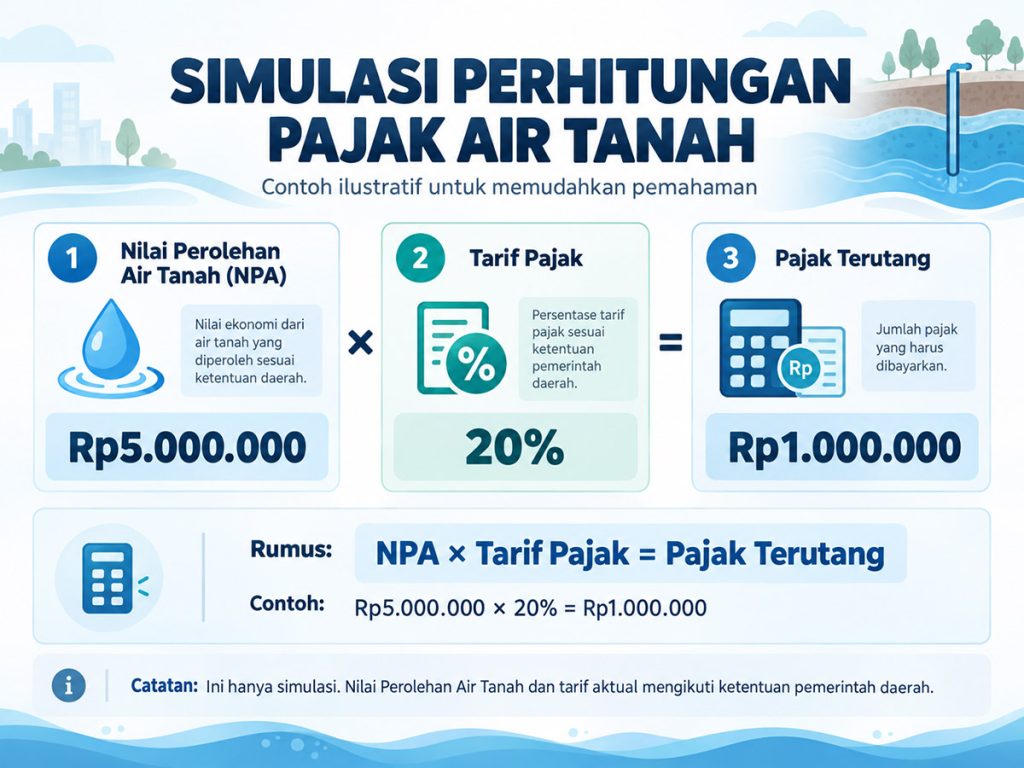
Perhitungan pajak air tanah menggunakan Nilai Perolehan Air Tanah (NPA) sebagai dasar pengenaan pajak. Nilai tersebut mempertimbangkan karakteristik sumber air dan ketentuan pemerintah daerah.
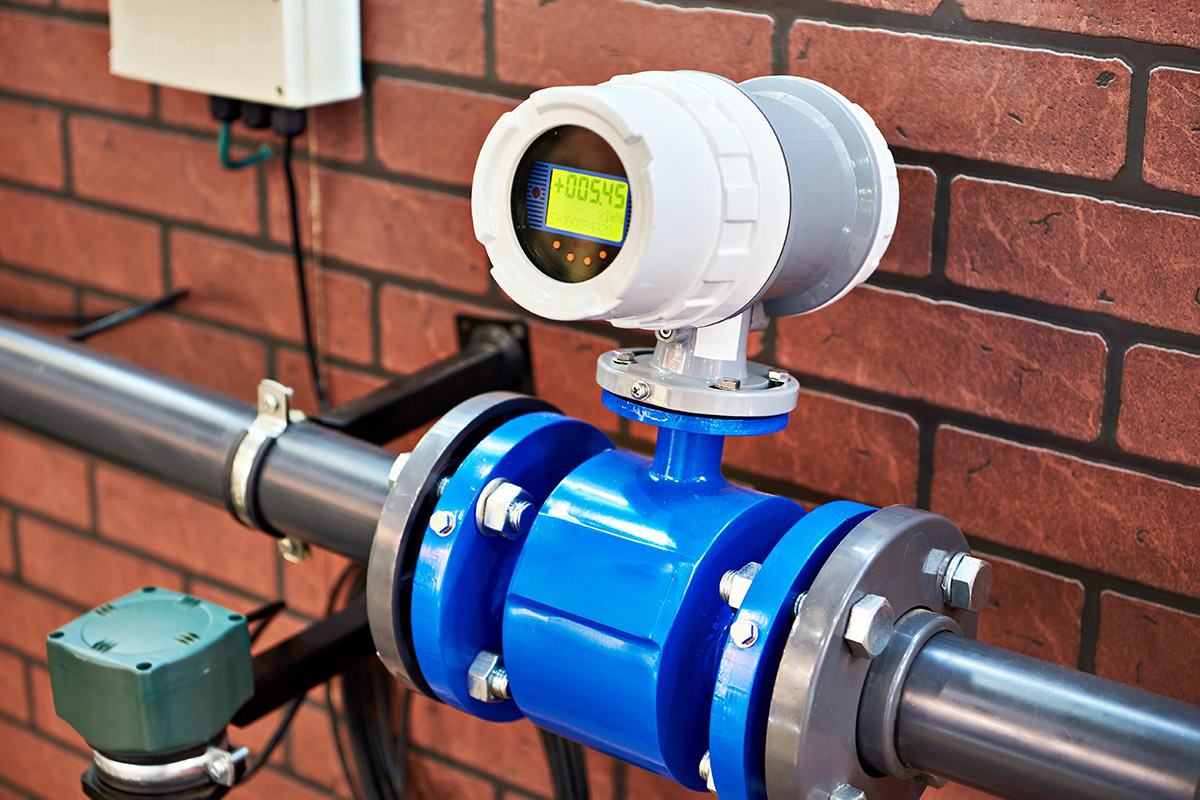
Secara umum, rumus perhitungannya adalah:
Rumus Pajak Air Tanah
NPA ditentukan berdasarkan harga air baku dan bobot air tanah sebagaimana diatur dalam regulasi. Penetapan nilai akhirnya mengikuti ketentuan yang berlaku di wilayah pengambilan air.
Faktor yang Memengaruhi Nilai Perolehan Air Tanah
Beberapa faktor yang diperhitungkan dalam penentuan nilai perolehan meliputi:
-
Jenis dan lokasi sumber air.
-
Tujuan pengambilan serta pemanfaatannya.
-
Volume air yang digunakan.
-
Kualitas air yang diperoleh.
-
Tingkat kerusakan lingkungan akibat pengambilan air.
Faktor tersebut memengaruhi bobot air tanah sehingga nilai pengenaannya dapat berbeda antarwilayah maupun jenis kegiatan.
Contoh Perhitungan Pajak Air Tanah
Misalnya, sebuah perusahaan menggunakan sumur bor untuk operasional dengan data sebagai berikut:
| Komponen | Nilai |
|---|---|
| Penggunaan air | 500 m³/bulan |
| NPA yang ditetapkan | Rp5.000.000 |
| Tarif pajak (asumsi) | 20% |
Maka perhitungannya:
Rp1.000.000
Estimasi pajak terutang untuk periode tersebut
Dengan asumsi tersebut, perusahaan memiliki kewajiban pembayaran sebesar Rp1.000.000.
Contoh ini hanya simulasi, bukan penetapan resmi. Penghitungan NPA dan tarif sebenarnya harus mengikuti peraturan serta data penggunaan air yang diakui pemerintah daerah.
Apa Hubungan Pajak Air Tanah dengan SIPA?
Pajak air tanah dan SIPA merupakan dua kewajiban yang berbeda tetapi saling berkaitan dalam pengelolaan sumber daya air.
SIPA atau Surat Izin Pengusahaan Air Tanah merupakan istilah yang umum digunakan untuk menyebut dokumen perizinan pengusahaan air tanah bagi kegiatan usaha. Sementara itu, pajak merupakan kewajiban fiskal atas kegiatan pengambilan atau pemanfaatannya. Mengacu pada Peraturan Menteri ESDM Nomor 4 Tahun 2026, penggunaan air tanah untuk kegiatan usaha diatur melalui mekanisme Izin Pengusahaan Air Tanah, termasuk persyaratan teknis, prosedur perizinan, serta kewajiban pemantauan penggunaan air tanah.
Aspek perizinan saat ini mengacu pada Peraturan Menteri ESDM Nomor 4 Tahun 2026, yang menggantikan Permen ESDM Nomor 14 Tahun 2024. Peraturan terbaru tersebut mengatur penggunaan air tanah untuk kegiatan usaha dan bukan usaha, termasuk mekanisme izin dan persetujuannya.
Bagi perusahaan yang memanfaatkan sumur bor untuk kegiatan operasional, memastikan legalitas penggunaan air sama pentingnya dengan memenuhi kewajiban perpajakan. Jika belum memiliki izin yang sesuai, perusahaan dapat mempertimbangkan layanan pengurusan SIPA untuk membantu proses administrasi dan pemenuhan persyaratan perizinan.
Apakah Membayar Pajak Berarti Sudah Memiliki SIPA?
Tidak. Bukti pembayaran pajak air tanah bukan pengganti izin pengusahaan.
Perusahaan yang telah membayar pajak tetap perlu memenuhi persyaratan perizinan sesuai kegiatan dan ketentuan yang berlaku.
Sebaliknya, kepemilikan SIPA juga tidak otomatis membebaskan perusahaan dari kewajiban perpajakan daerah.
Dengan demikian, pelaku usaha perlu memastikan kedua aspek tersebut terpenuhi secara terpisah agar kegiatan pengambilan air memiliki dasar administrasi yang jelas.
Apa Akibatnya Jika Tidak Membayar Pajak Air Tanah?
Keterlambatan atau ketidakpatuhan terhadap kewajiban pajak air tanah dapat menimbulkan konsekuensi administratif sesuai peraturan daerah.
Beberapa risiko yang dapat terjadi meliputi:
-
Munculnya tunggakan pajak dan sanksi administratif.
-
Penerbitan surat tagihan atau tindakan penagihan.
-
Pemeriksaan terhadap data penggunaan air.
-
Bertambahnya beban biaya operasional akibat kewajiban yang belum diselesaikan.
Besaran sanksi dan prosedur penanganannya mengikuti ketentuan perpajakan yang berlaku.
Selain itu, persoalan perizinan penggunaan air tanah dapat menimbulkan konsekuensi tersendiri yang berbeda dari sanksi perpajakan.
Cara Memenuhi Kewajiban Pajak Air Tanah dengan Benar
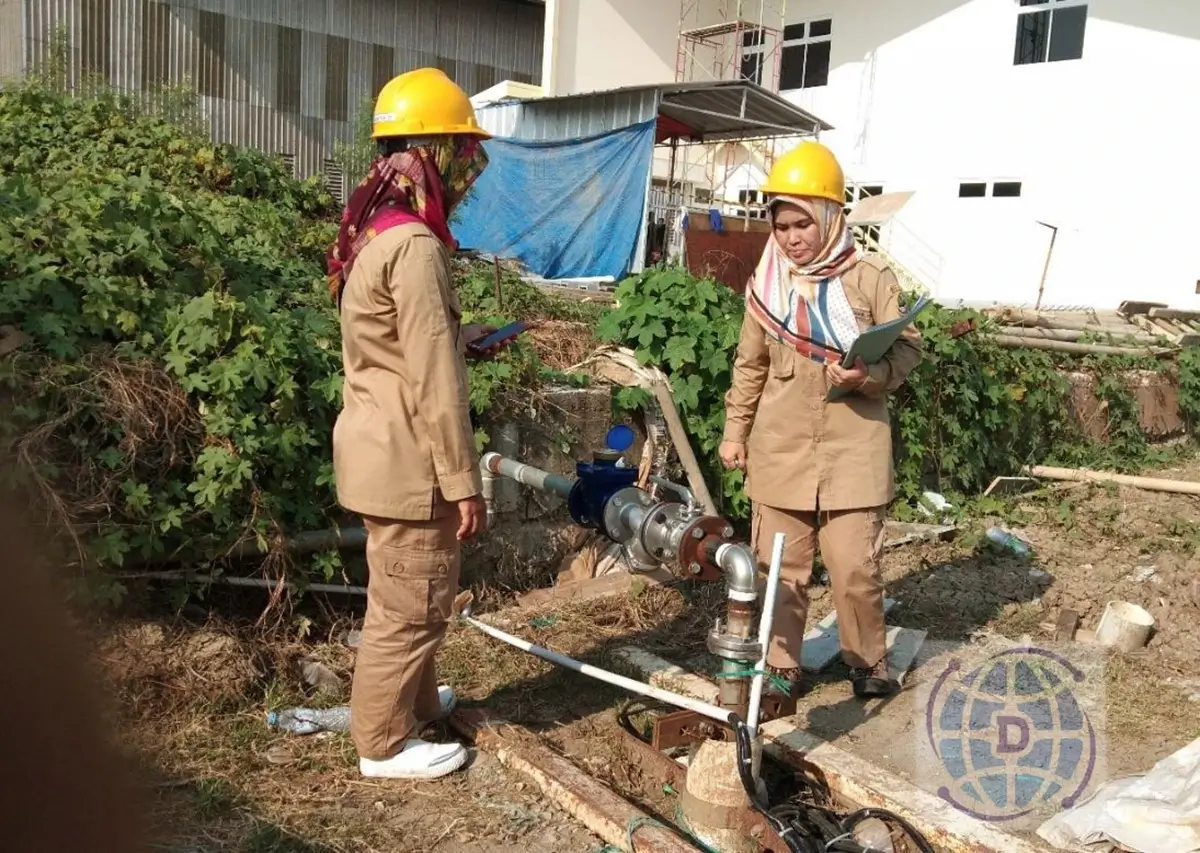
Agar pengelolaan pajak air tanah berjalan tertib, perusahaan sebaiknya menerapkan pencatatan penggunaan air dan pemeriksaan dokumen secara berkala.
Langkah yang dapat dilakukan adalah:
-
Periksa status perizinan. Pastikan kegiatan pengambilan air telah memenuhi ketentuan izin pengusahaan yang berlaku.
-
Catat volume pemakaian. Gunakan alat ukur atau meter air sesuai persyaratan teknis.
-
Periksa NPA dan tarif daerah. Pastikan dasar penghitungan mengacu pada ketentuan setempat.
-
Penuhi kewajiban administrasi. Lakukan pelaporan dan pembayaran sesuai prosedur pemerintah daerah.
-
Simpan dokumen pendukung. Arsipkan bukti pembayaran, hasil pengukuran, dan dokumen perizinan.
Pengelolaan administrasi yang konsisten membantu perusahaan mengurangi risiko tunggakan sekaligus memudahkan pemeriksaan kepatuhan.
Selain mencatat penggunaan air dan memenuhi kewajiban pajak, pelaku usaha perlu memastikan dokumen perizinan tetap sesuai dengan ketentuan yang berlaku. Untuk mempermudah proses tersebut, perusahaan dapat menggunakan jasa pengurusan izin SIPA air tanah agar persiapan dokumen dan tahapan pengajuan izin lebih terarah.
Kesimpulan
Memahami pajak air tanah adalah langkah penting untuk memastikan penggunaan sumber daya air berlangsung secara legal, tertib, dan sesuai kewajiban perpajakan daerah.
Dengan manfaat seperti perencanaan biaya operasional yang lebih baik, pengurangan risiko sanksi, dan kemudahan pengawasan administrasi, pelaku usaha dapat mengelola pemanfaatan air secara lebih bertanggung jawab.
Jika ingin hasil maksimal, pastikan perhitungan pajak sesuai ketentuan daerah, penggunaan air tercatat dengan baik, dan dokumen SIPA telah memenuhi persyaratan perizinan terbaru.
Sudah Memenuhi Kewajiban Pajak, Bagaimana dengan Izin SIPA?
Membayar pajak air tanah saja belum cukup untuk memastikan legalitas penggunaan sumur bor bagi kegiatan usaha. Pastikan perizinan air tanah Anda juga sesuai dengan ketentuan yang berlaku. Konsultasikan kebutuhan perizinan bersama Jasa Konsultan SIPA Profesional untuk membantu proses pengurusan izin secara tepat dan terarah.


